Обмислят 33% данък върху свръхпечалбите на банки, телекоми и търговци на храни през 2027 г.
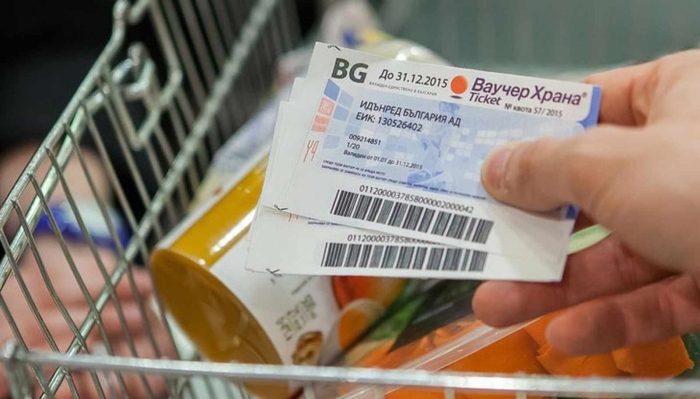
Работодателите ще могат да предоставят на служителите си ваучери за храна на стойност до 200 евро месечно, предвиждат промени в Закона за корпоративното подоходно облагане, приети от Министерския съвет. Досега максималният размер на необлагаемите ваучери беше 102,26 евро (равностойността на 200 лева).
Според новите текстове сумата над досегашния праг от 102,26 евро ще се облага с окончателен данък от 7%. Така работодателите ще получат възможност да увеличат месечната подкрепа за хранене на своите служители, като за по-високата стойност ще се прилага предвиденото данъчно облагане.
Промените предвиждат и въвеждането на ускорена данъчна амортизация за активи, свързани с изкуствен интелект, високопроизводителна компютърна техника и сървърна инфраструктура. Компаниите ще могат да прилагат двойния размер на годишната данъчна амортизационна норма за тези активи, но не повече от 100%.
Увеличава се и стойностният праг за определяне на данъчните дълготрайни материални и нематериални активи – от 700 лева на 1000 евро. Предвижда се също срокът за пренасяне и приспадане на данъчни загуби да бъде удължен от пет на десет години. Въвежда се обаче ограничение, според което те ще могат да се приспадат до 70% от положителния данъчен финансов резултат.
Сред основните предложения е и въвеждането на данък от 33% върху свръхпечалбите на определени икономически сектори през 2027 г. Мярката ще обхване банките, застрахователните дружества, телекомуникационните компании, обменните бюра и дружествата за бързи кредити. В обхвата ще попаднат и търговци на храни с нетни приходи от продажби за 2026 г. от най-малко 5 милиона евро.
Сред основните предложения е и въвеждането на данък от 33% върху свръхпечалбите на определени икономически сектори през 2027 г. Мярката ще обхване банките, застрахователните дружества, телекомуникационните компании, обменните бюра и дружествата за бързи кредити. В обхвата ще попаднат и търговци на храни с нетни приходи от продажби за 2026 г. от най-малко 5 милиона евро.
Предвидена е възможност 30% от дължимия данък върху свръхпечалбата да бъде преотстъпен за определени цели, сред които инвестиции и формиране на резерви. От правителството уточняват, че предложението не променя общия режим на корпоративното подоходно облагане и не засяга облагането на стандартната печалба на предприятията.
С промените се уреждат и редица технически въпроси, свързани с декларирането и внасянето на корпоративни данъци при преобразуване на дружества, облагането на дивиденти и ликвидационни дялове, както и данъците върху доходите на чуждестранни лица. Актуализират се и административно-наказателните разпоредби на закона, така че санкциите да отговарят на настъпилите социално-икономически промени.
Необходимостта от увеличаване на ваучерите за храна се подкрепя и от данни за разходите на работещите. Според изследването Food Barometer 2026 около 45% от служителите в България отделят повече от 10 лева за обедното си хранене и така надхвърлят досегашния максимален необлагаем лимит от 200 лева месечно. Данните са на Асоциацията на операторите на ваучери за храна в България.